繁體中文
 English
代币化股票正在迅速从「资产上链」的故事,走向更传统的市场结构竞争。
过去两年,行业关注的重点往往是有多少股票能够被代币化、覆盖多少公司,以及在哪些区块链上发行。但随着产品越来越多,一个新的问题开始出现:发行出来之后,究竟在哪里才能真正交易?
Backpack 的数据提供了一个值得关注的样本。
据 Cowlpane 援引 Crypto Briefing 的数据,Backpack Securities 在 Solana 代币化股票市场中仅占大约 5% 的代币供应量,却承接了约 73% 的发行方层面 DEX 成交量。
换句话说,它并不是发行资产最多的平台,却吸走了大部分交易。
这背后反映的可能不是代币发行能力,而是一个更传统的金融市场问题——流动性。
疯涨的BP
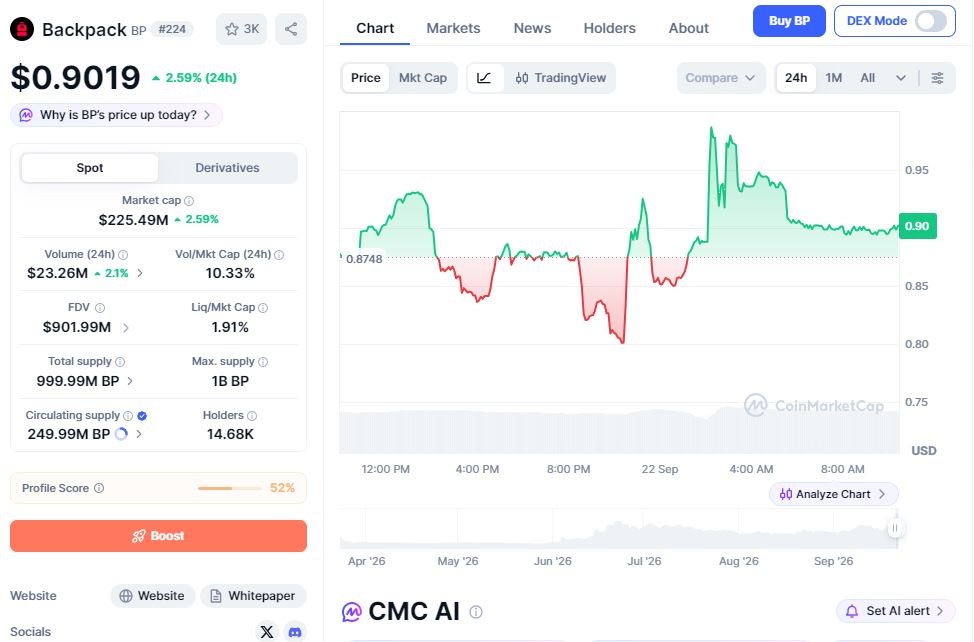
据Coin Market Cap数据,BP于今日最高涨至0.93美元,24小时最高涨幅42.82%。截至发稿,BP报0.9287美元,7日涨幅86.92%。
BP并非一直走势强劲,在9月18日前,BP一直在0.5美元以下震荡。自9月18日起,BP开启一路拉升模式,已经实现翻倍。
5% 的供应,为什么能做出 73% 的成交?
对于交易者而言,一项资产是否「存在」并不是最重要的。
真正影响交易体验的,是盘口够不够深、买卖价差够不够小,以及一笔较大的交易会不会明显推动价格。
Backpack 的优势主要来自 Sunrise 流动性协议以及一种被称为 propAMM(proprietary automated market maker,专有自动做市商)的模式。
传统 DeFi AMM 通常允许任何用户向流动性池提供资金,由算法根据池内资产比例进行报价。而 propAMM 更接近专业做市:由特定流动性提供者集中管理资金和报价,以提高资本效率,并尽可能提供更深的流动性与更紧的价差。
据原文援引的数据,在部分统计周期中,propAMM 贡献了 Backpack 大约 71% 的交易量。
这形成了一个典型的流动性正反馈:更深的流动性 → 更低的滑点和交易成本 → 更多交易者进入 → 成交量进一步集中 → 做市效率继续提高。
这也是为什么 Backpack 即使只占较小的代币供应份额,仍然能够获得远高于供应占比的成交量。
对于代币化股票而言,这一点尤其重要。因为股票本身已经存在成熟的传统交易市场。如果链上版本的价差明显更大、流动性明显更差,那么「上链」本身并不足以让交易者迁移。
真正有竞争力的产品,最终仍然需要解决一个传统交易所几十年来一直在解决的问题:如何让买卖双方以尽可能低的成本成交。
SpaceX 成为流量中心,但集中度也是风险
Backpack 当前的成交量并不是平均分布在所有股票代币上。其中最典型的是代表 SpaceX 股权敞口的 SPCX。
据原文数据,SPCX 一度占据 Solana 上 SpaceX 相关代币化资产绝大部分 DEX 成交量;Micron Technology(MU)的代币化产品也获得了极高的同类资产成交份额。
这说明,一旦一个平台同时拥有热门资产和更好的流动性,交易量就可能迅速向单一场所集中。
尤其是 SpaceX 仍是一家非上市公司,普通投资者无法通过传统公开股票市场直接购买其股份。因此,任何能够提供相关经济敞口、同时又具备较强二级市场流动性的产品,都天然更容易获得关注。
但这种结构也有另一面。
当大量交易依赖少数旗舰资产时,平台整体成交量也会更容易受到单一资产热度变化影响。如果 SpaceX 相关交易需求降温,或者其他平台推出更具竞争力的产品,当前的高成交份额未必能够自然延续。
因此,与其简单把 Backpack 当前的数据理解为「代币化股票需求爆发」,更准确的理解可能是:交易需求正在高度集中于少数热门资产和少数高流动性场所。
可赎回机制,让代币化股票和普通加密代币有了根本区别
另一个值得注意的设计,是赎回机制。
Backpack 部分代币化股票并不是单纯依靠市场叙事维持价格,而是允许持有人按照产品规则兑换对应的底层价值。这使它和普通 Meme Coin、纯合成资产存在明显区别。
如果一个代币的链上价格明显偏离其对应资产的价值,赎回和套利机制理论上可以促使交易者买入低估资产,或卖出高估资产,从而让两者价格重新靠拢。
因此,赎回机制实际上为链上资产增加了一层价格锚。对交易者来说,这降低了「链上代币价格彻底脱离底层资产」的风险;对于做市商来说,更明确的价格基准也有助于管理库存和报价。
这可能也是 Backpack 能够持续吸引流动性的原因之一。代币化股票真正要解决的,并不只是「把一只股票变成一个 Token」,而是如何同时建立:底层资产映射、赎回机制、价格发现和二级市场流动性。缺少其中任何一环,都很难形成真正成熟的交易市场。
代币化股票下一阶段,拼的可能不是发行数量
从更大的市场来看,Solana 已经成为目前代币化股票链上交易最活跃的生态之一。
原文援引数据显示,在部分统计周期中,Solana 占据了全链代币化股票 DEX 成交量的绝大多数。低交易费用和较高吞吐量,使其更适合对交易成本高度敏感的链上证券交易。
但 Backpack 的案例进一步说明:公链性能只是基础设施,真正决定交易量最终流向哪里的,仍然是市场微观结构。
对于发行方而言,这意味着未来竞争可能不再只是「多发行几个股票 Token」。如果大量资产发行后缺乏深度,用户仍然无法进行有效交易;相比之下,把资本投入专业做市、赎回通道和流动性基础设施,反而可能带来更直接的网络效应。
从这个角度看,Backpack 只占约 5% 的供应量却获得约 73% 的成交量,真正值得关注的并不是这个比例本身,而是它背后的趋势:代币化股票已经开始从「资产上链竞赛」,进入「流动性竞赛」。
谁能提供更深的市场、更低的交易摩擦,以及更可信的链上与链下价格连接机制,谁就可能成为资金真正停留和交易的地方。
BP是什么?
据BP官网,BP 是 Solana 链上 Backpack Exchange 的原生代币。总供应量固定为 10 亿枚,无预售,支持质押以获取权益。Backpack目前主要由三大部分业务组成:Backpack Exchange、Backpack Wallet、Mad Lads。
BP 在 Backpack 和 Solana 生态系统中主要有四大用途:交易、质押和链上应用、自主托管。
- 质押:通过参与 Backpack 参与者计划(Backpack Participant Program)质押 BP,用户可解锁多项平台权益,包括手续费折扣、电汇优惠以及参与股权兑换计划(Equity Exchange program)的资格。
- 交易:BP 已在 Backpack Exchange 上线现货交易对(BP/USD),用户可以像平台上的其他资产一样对其进行买卖或持有。
- Solana 生态应用:作为一种基于 Solana 的代币,BP 兼容 Solana 生态系统中的各类链上应用。
- 自主托管:BP 可存储在任何兼容 Solana 的钱包(包括 Backpack Wallet)中,让用户能够在交易所之外完全掌控自己的资产。
BP 代币总供应量为 10 亿枚,分三个阶段进行分配,以配合平台的长期增长。除非公司成功进行首次公开募股(IPO),否则团队不会获得任何代币。
- TGE(代币生成):25%(2.5 亿 BP)。已完成。在项目启动时空投给积分持有者(2.4 亿 BP)和 Mad Lads NFT 持有者(1000 万 BP)。
- IPO 前阶段:37.5%(3.75 亿 BP)。进行中。随着 Backpack 达成监管、产品和市场方面的里程碑,这部分代币将逐步解锁。每次解锁的代币均直接分配给用户。
- IPO 后阶段:37.5%(3.75 亿 BP)。锁定。作为公司国库储备持有,在 IPO 后一年内完全锁定。不设单独的团队分配份额。
以上就是Backpack(BP)币为什么突然上涨?原因是什么?Backpack新的估值逻辑的详细内容,更多关于Backpack(BP)币突然上涨的原因的资料请关注其它相关文章!